2024年前三季度中国软件和信息技术服务业发展分析报告
2024年前三季度,中国软件和信息技术服务业(以下简称软件业)在宏观政策效应释放、数字化转型深入推进以及新兴技术蓬勃发展的共同带动下,延续了较快增长态势,盈利能力稳步提升,产业结构持续优化,为数字经济发展注入了强劲动力。
一、总体运行情况
(一)业务收入增速稳中有升
前三季度,我国软件业务收入保持两位数增长,累计完成业务收入[具体数据待补充]万亿元,同比增长[具体数据待补充]%,增速较上半年小幅提升,展现出较强的发展韧性。分季度看,一季度受同期基数及季节性因素影响增速略有波动,二、三季度在稳增长政策发力及项目加速落地带动下增速企稳回升。
(二)利润总额较快增长
全行业实现利润总额[具体数据待补充]亿元,同比增长[具体数据待补充]%,增速高于业务收入增速,表明行业盈利能力持续改善。这主要得益于企业降本增效成果显现、高附加值业务占比提升以及部分细分领域(如云计算、大数据服务)规模效应释放。
(三)出口保持小幅增长
软件业务出口[具体数据待补充]亿美元,同比增长[具体数据待补充]%。其中,软件外包服务出口受国际市场需求波动影响增速放缓,但嵌入式软件出口随着智能硬件产品出海保持稳定增长。
二、分领域运行特点
(一)信息技术服务收入占比持续提高
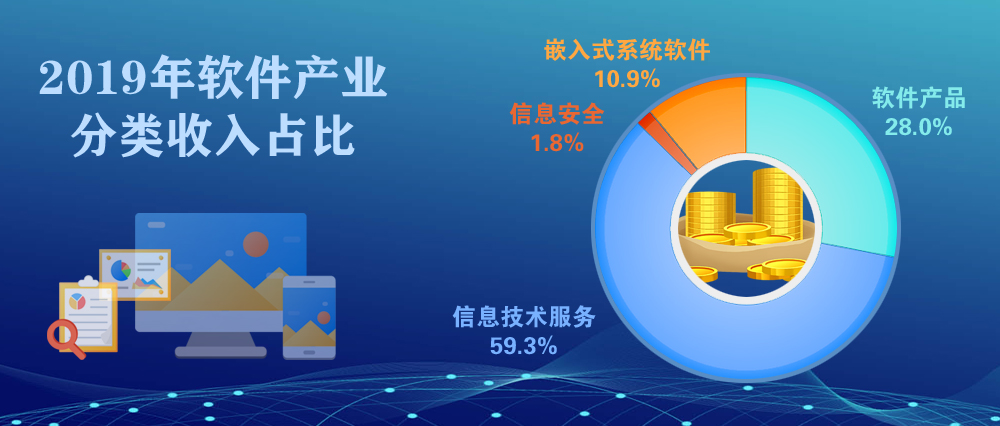
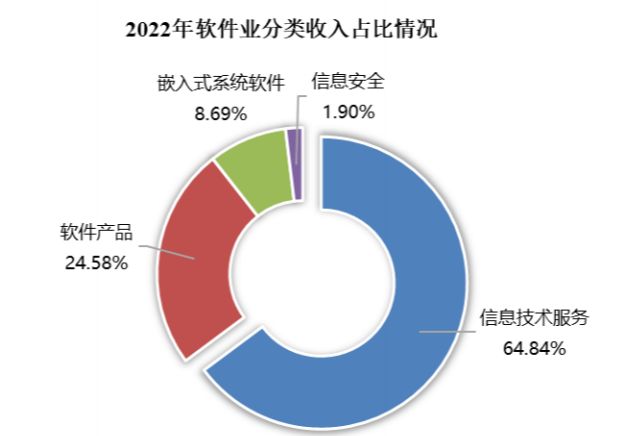
信息技术服务继续保持软件业增长的主引擎地位。前三季度,信息技术服务收入完成[具体数据待补充]亿元,同比增长[具体数据待补充]%,在全行业收入中占比超过[具体数据待补充]%。其中,云计算、大数据服务收入增长[具体数据待补充]%,集成电路设计收入增长[具体数据待补充]%,电子商务平台技术服务收入增长[具体数据待补充]%。受益于企业上云用数赋智进程加速,云服务市场需求旺盛,成为拉动信息技术服务增长的关键力量。
(二)软件产品收入稳步增长
软件产品收入完成[具体数据待补充]亿元,同比增长[具体数据待补充]%。其中,工业软件产品收入增长[具体数据待补充]%,经营管理类软件收入增长[具体数据待补充]%。工业软件在政策支持与制造业数字化转型需求牵引下保持较快增长,但部分高端工业软件仍面临技术攻关与生态建设挑战。
(三)嵌入式系统软件收入平稳增长
嵌入式系统软件收入完成[具体数据待补充]亿元,同比增长[具体数据待补充]%。随着汽车电子、智能家居、工业控制等下游领域需求回暖,嵌入式软件市场保持稳定增长态势。
三、区域发展态势
(一)东部地区引领增长,中西部地区增势较好
东部地区软件业务收入占全国比重超过[具体数据待补充]%,同比增长[具体数据待补充]%,继续保持主体地位。中部、西部地区软件业务收入分别增长[具体数据待补充]%和[具体数据待补充]%,增速高于全国平均水平,区域协调发展态势显现。
(二)主要软件大省支撑作用明显
北京、广东、江苏、浙江、上海等主要软件大省(市)软件业务收入合计占全国比重超过[具体数据待补充]%,对全国增长贡献突出。部分中西部省份依托成本优势和政策引导,软件业务收入增速领跑全国。
(三)重点城市集聚效应显著
全国15个副省级中心城市软件业务收入同比增长[具体数据待补充]%,占全国比重超过[具体数据待补充]%,产业集聚效应进一步凸显。
四、创新能力与生态建设
(一)研发投入持续加大
重点软件企业研发经费投入强度保持在[具体数据待补充]%以上,发明专利授权量稳步增长。在人工智能、云计算、工业软件等领域形成一批创新成果。
(二)开源生态加速构建
国内开源基金会和开源社区发展迅速,国产开源项目在操作系统、数据库、中间件等领域影响力逐步提升。开放原子开源基金会等项目培育取得积极进展。
(三)人才队伍建设持续推进
软件业从业人员规模稳步扩大,但高端架构师、算法工程师等关键岗位人才仍存在缺口。产教融合、特色化示范性软件学院建设持续为行业输送专业人才。
五、面临的主要问题与挑战
(一)关键核心技术短板依然存在
高端工业软件、基础软件等领域对外依存度较高,部分核心技术和产品受制于人的局面尚未根本改变,产业链供应链韧性仍需加强。
(二)企业盈利能力分化明显
头部企业凭借规模和技术优势保持较强盈利能力,但中小企业面临成本上升、回款周期长、市场竞争激烈等压力,盈利能力相对较弱。
(三)国际市场竞争加剧
地缘政治因素和贸易保护主义对软件出口和技术合作带来不确定性,部分企业海外市场拓展面临挑战。
六、发展趋势展望
(一)政策环境持续优化
国家层面将继续推动软件产业高质量发展,在税收优惠、知识产权保护、首版次软件推广等方面加大支持力度,为行业发展营造良好环境。
(二)数字化转型需求持续释放
制造业、金融、政务、医疗等领域数字化转型深入推进,将为软件业提供广阔市场空间。人工智能大模型与软件产品融合应用有望催生新业态新模式。
(三)新兴技术驱动产业升级
人工智能、云计算、区块链、量子信息等前沿技术与软件业深度融合,推动产品和服务形态创新。云原生、低代码开发等新模式加速普及,提升软件开发效率和供给能力。
(四)融合应用不断深化
软件与实体经济融合将进一步走深向实,工业软件、行业应用软件在赋能制造业智能化改造、数字化转型中发挥更大作用。
七、对策建议
(一)加强关键核心技术攻关
聚焦基础软件、工业软件等短板领域,加大研发投入和政策支持,推动产学研用协同攻关,加快成果转化和产业化应用。
(二)培育壮大市场主体
支持头部企业做大做强,培育一批具有国际竞争力的软件企业;加大对中小企业纾困帮扶力度,优化融资环境,激发市场主体活力。
(三)深化融合应用推广
推动软件在新一代信息技术、智能制造、智慧城市等重点领域深度应用,通过场景开放和标杆示范带动产业规模扩大。
(四)优化产业发展生态
加强开源生态建设,完善软件人才培养体系,强化知识产权保护,营造公平竞争的市场环境,推动软件业实现质的有效提升和量的合理增长。
综上,2024年前三季度中国软件和信息技术服务业总体保持良好发展态势,增长动力持续增强,但外部环境复杂多变、内部结构性问题依然存在。展望全年,在政策支持和需求拉动下,软件业有望延续平稳较快增长,为实现全年发展目标奠定坚实基础,并为数字经济和实体经济发展提供更有力支撑。[注:文中具体数据可根据国家工信部发布统计数据进行补充完善。]
如若转载,请注明出处:http://www.shenmazhenxuan.com/product/103.html
更新时间:2026-11-21 22:02:16